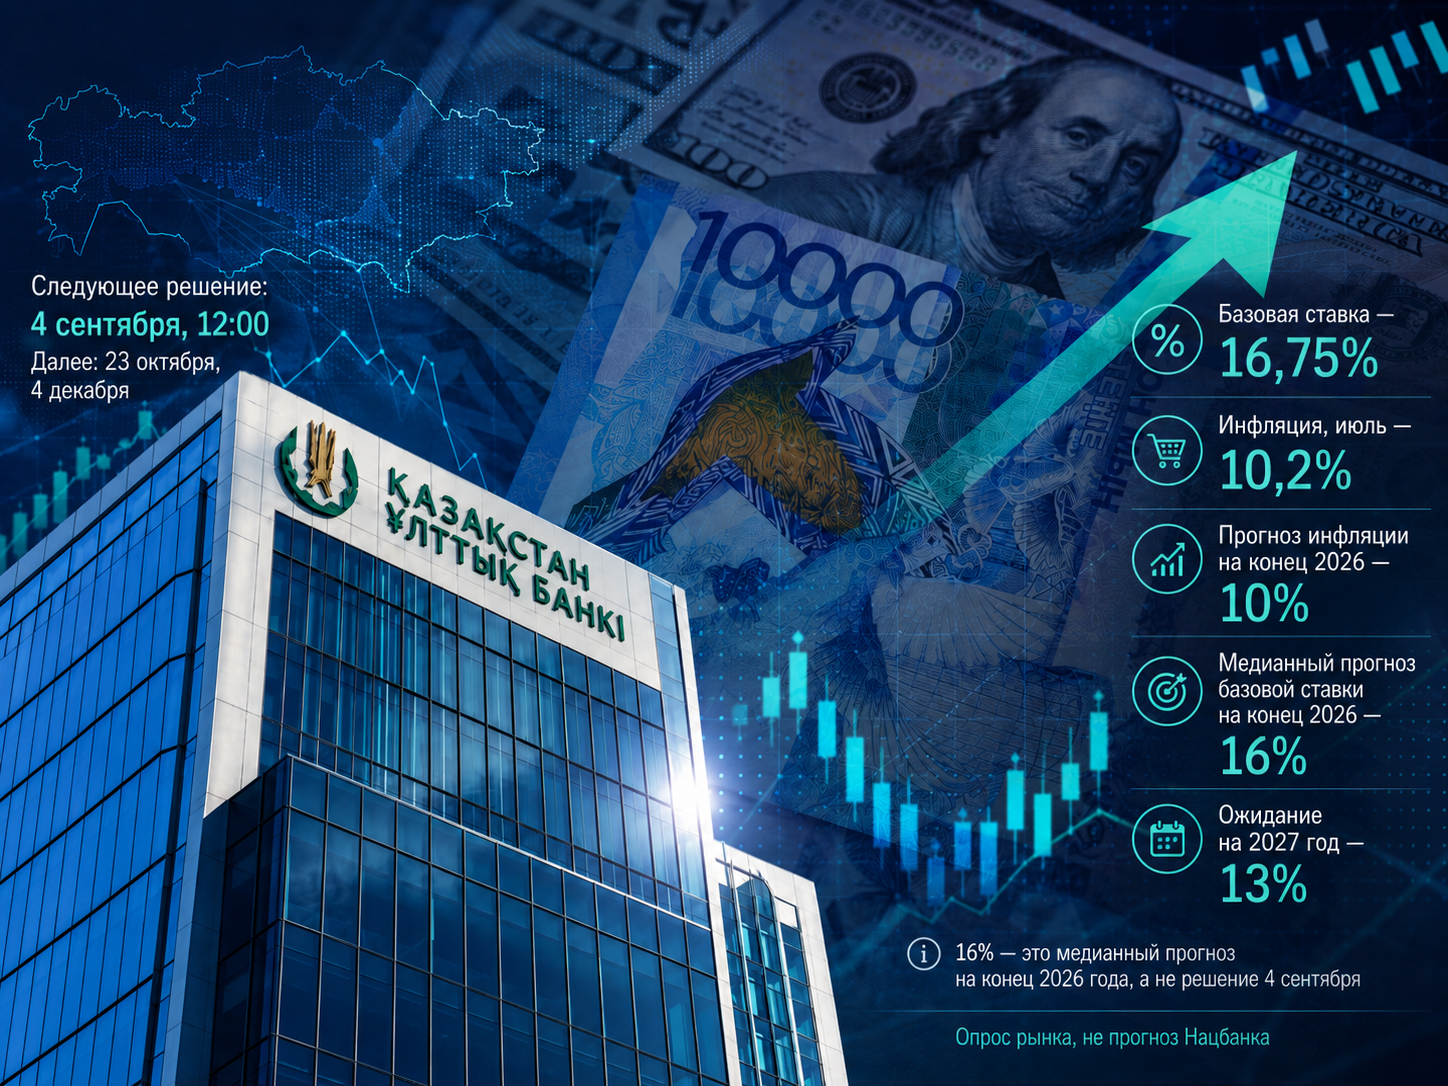
Снижение базовой ставки пока не приводит к заметному удешевлению кредитов для казахстанского бизнеса. В июле средневзвешенная ставка по кредитам юридическим лицам в тенге снизилась всего на 0,1 процентного пункта — до 21,5%. При этом спрос компаний на заемные деньги остается высоким: за месяц бизнес получил новых кредитов на 2,1 трлн тенге, что на 23,6% больше, чем годом ранее.
Кредиты дешевеют медленнее базовой ставки
Динамика показывает, что снижение стоимости фондирования пока не полностью передается конечным заемщикам. Даже при более мягкой денежно-кредитной политике средняя ставка по кредитам бизнесу остается выше отметки в 21%.
Для компаний это означает, что заемные средства по-прежнему обходятся дорого. Особенно чувствительными к стоимости финансирования остаются предприятия, которые используют кредиты для пополнения оборотного капитала, закупки оборудования или расширения производства.
При ставке на уровне 21,5% бизнесу необходимо рассчитывать не только стоимость самого проекта, но и значительную процентную нагрузку. Чем длиннее срок кредита, тем сильнее она влияет на итоговую стоимость инвестиций.
При этом компании продолжают активно занимать
Несмотря на высокие ставки, объем новых кредитов растет. В июле бизнес получил 2,1 трлн тенге новых займов — на 23,6% больше в годовом выражении.
Это показывает, что высокая стоимость денег не остановила спрос на финансирование. Для части компаний кредит остается необходимым инструментом: собственных средств недостаточно для поддержания оборота, реализации инвестиционных проектов или выполнения текущих обязательств.
Фактически бизнес оказывается между двумя тенденциями: стоимость заемных средств остается высокой, но потребность в финансировании продолжает расти.
Что это значит для компаний
Для бизнеса нынешняя ситуация означает несколько важных последствий:
- снижение базовой ставки пока не гарантирует быстрого удешевления кредитов;
- стоимость заемного капитала остается существенным фактором при принятии инвестиционных решений;
- компаниям приходится тщательнее оценивать окупаемость проектов, которые финансируются за счет банковских займов;
- рост объема кредитования показывает, что спрос на деньги остается высоким, несмотря на дорогие условия;
- для предприятий с высокой долговой нагрузкой даже небольшое изменение процентной ставки может влиять на финансовый результат.
При этом средневзвешенная ставка отражает ситуацию по рынку в целом. Конкретные условия для компании зависят от ее финансового состояния, срока займа, обеспечения, отрасли и программы кредитования.
Почему бизнес продолжает брать дорогие кредиты
Высокая ставка сама по себе не всегда является причиной отказаться от займа. Если привлеченные средства позволяют увеличить производство, обеспечить оборот или реализовать проект с доходностью выше стоимости финансирования, кредит может оставаться экономически оправданным.
Поэтому рост кредитования одновременно с высокой ставкой говорит не только о доступности денег, но и о сохраняющейся потребности компаний в оборотном и инвестиционном финансировании.
Для бизнеса ключевым вопросом становится уже не только то, снизится ли базовая ставка, но и когда это снижение начнет заметно отражаться на конечной стоимости кредитов.
Пока разрыв между изменением базовой ставки и стоимостью кредитов остается ощутимым: ставка для бизнеса в июле снизилась лишь на 0,1 п.п. и составила 21,5%, тогда как объем новых займов продолжил расти.