В Казахстане вводятся новые требования к тому, как банки и другие финансовые организации разрабатывают, продают и сопровождают свои продукты. Теперь регулятор будет оценивать не только соблюдение формальных требований законодательства, но и то, насколько кредит, вклад или другой финансовый продукт соответствует интересам и возможностям клиента.
Постановление №116 принято Агентством по регулированию и развитию финансового рынка 3 августа 2026 года. Оно распространяется на банки второго уровня, микрофинансовые и страховые организации, а также отдельных участников рынка ценных бумаг.
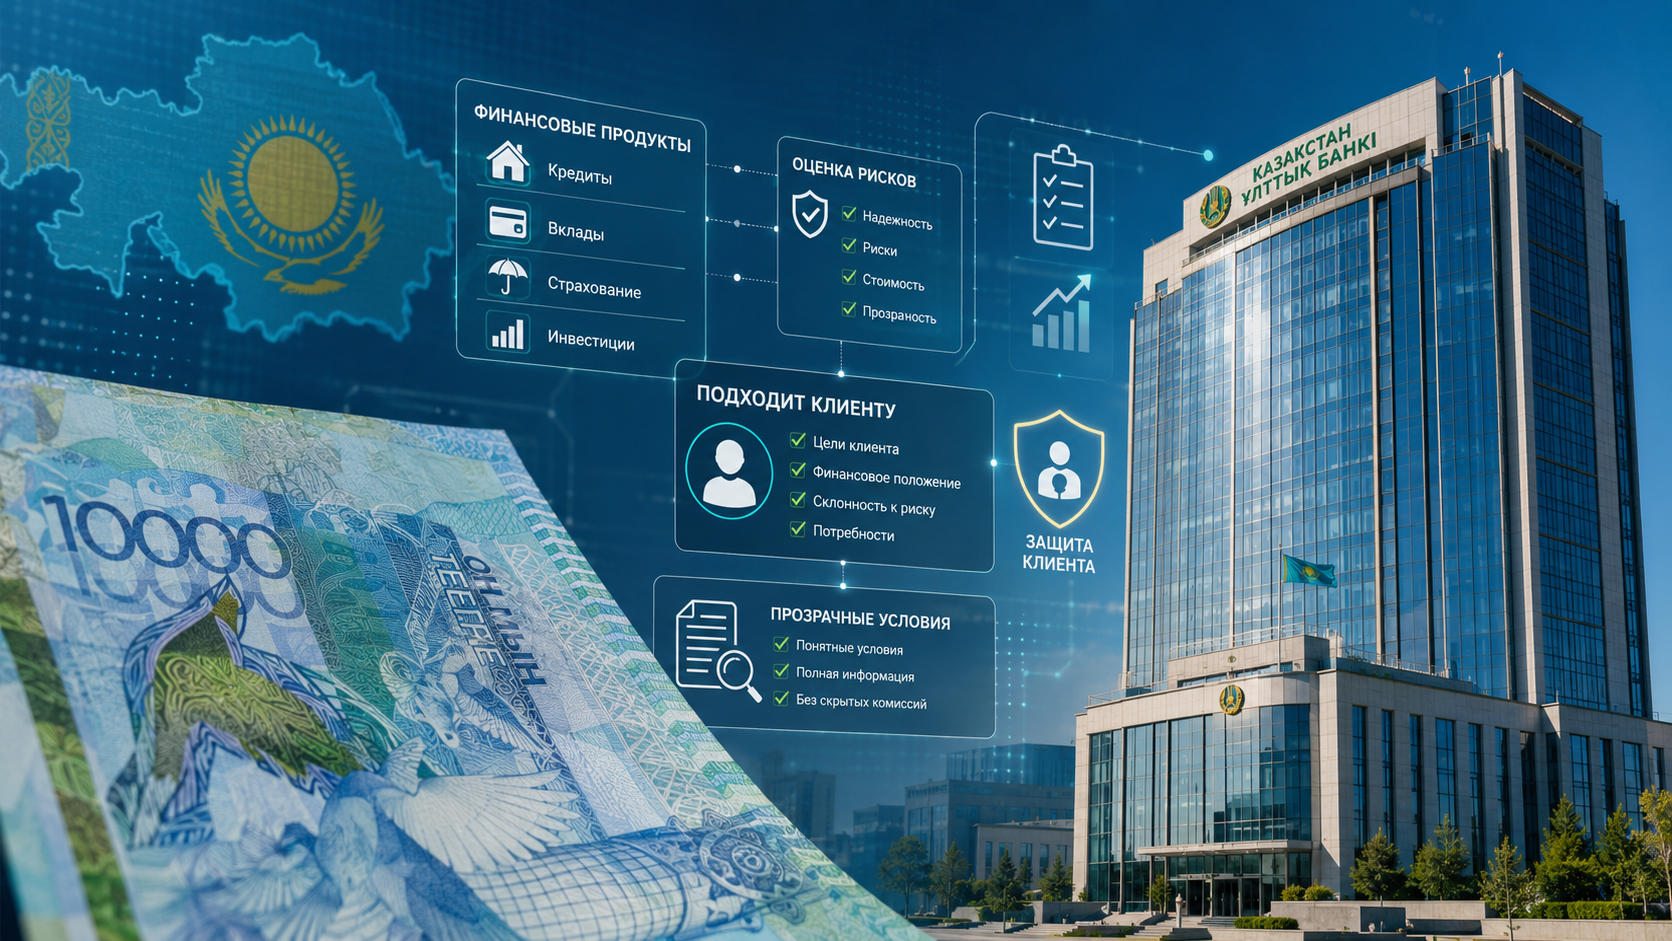
Финансовым организациям придется учитывать несколько новых требований:
• заранее определять, для какой группы клиентов предназначен продукт;
• оценивать его стоимость и связанные с ним риски;
• проверять, соответствуют ли условия финансовым возможностям потребителя;
• понятнее раскрывать стоимость, преимущества и ограничения продукта;
• тестировать продукты до их массового запуска;
• регулярно анализировать жалобы клиентов и случаи досрочного расторжения договоров;
• пересматривать или прекращать продажу продукта, если он создает необоснованные риски.
Фактически регулятор переходит к модели поведенческого надзора. Раньше основное внимание уделялось тому, выполняет ли финансовая организация установленные нормативы. Теперь будет оцениваться и конечный результат для клиента.
Например, банк должен учитывать не только юридическую возможность предоставить финансовый продукт, но и то, подходит ли он конкретной целевой аудитории и является ли соотношение его стоимости и ценности справедливым.
Изменятся и требования к рекламе финансовых услуг.
Банкам и другим участникам рынка придется раскрывать характеристики, стоимость и риски продукта так, чтобы реклама не вводила клиента в заблуждение.
Регулятор отдельно намерен бороться с практиками, когда существенные условия скрываются или искажаются, клиенту навязывают дополнительные услуги либо его согласие получают с помощью заранее отмеченных полей в заявке.
Для банков это означает дополнительную нагрузку на процессы разработки и продажи продуктов.
Финансовым организациям потребуется анализировать клиентскую аудиторию, документировать оценку рисков, следить за поведением уже запущенных продуктов и при необходимости менять их условия.
При этом согласовывать каждый новый продукт с Агентством не потребуется. По установленному перечню банк или другая финансовая организация должна уведомить регулятора в течение 10 рабочих дней после утверждения продукта, изменения его условий либо прекращения предоставления.
Для банков новые правила означают, что теперь недостаточно просто выпустить финансовый продукт и начать его продавать.
Перед запуском кредита, вклада или другой услуги финансовой организации придется определить, кому подходит продукт, какие риски он несет и насколько понятны его условия.
Если продукт регулярно вызывает жалобы клиентов или оказывается неподходящим для определенной аудитории, банк должен будет пересмотреть его условия либо прекратить его предоставление. Финансовым организациям также потребуется внимательнее анализировать обращения клиентов и качество продаж.
Для самих банков это означает дополнительные требования к внутреннему контролю, аналитике и разработке продуктов. Для клиентов — более понятные условия финансовых услуг и дополнительную защиту от неподходящих или навязанных предложений.
Новые требования начнут действовать с 12 октября 2026 года. К этой дате банкам, МФО, страховым организациям и другим участникам финансового рынка, которых касается постановление, потребуется привести процессы управления финансовыми продуктами в соответствие с новыми правилами.